
アイサンテクノロジーによる三和の買収に関する公表情報を、当事会社の一次資料と公的資料で確認する参考事例研究です。当センターの成約・支援実績ではありません。 公表資料で確かめられる確認事実、本稿が導く分析、同種案件における測量会社の標準的手順、公開資料で確認できない事項を明確に分けます。
法面工事では、削孔や吹付を始める前に斜面形状、断面、変状、既設構造物、施工数量を正しく測る必要があります。施工後も出来形や変位を記録し、次の点検へ渡さなければなりません。アイサンテクノロジーによる三和の取得は、測量ソフト、三次元点群処理、高精度位置情報を持つ会社と、土地・河川・海洋の現地測量を行う会社が一つのグループになった事例です。
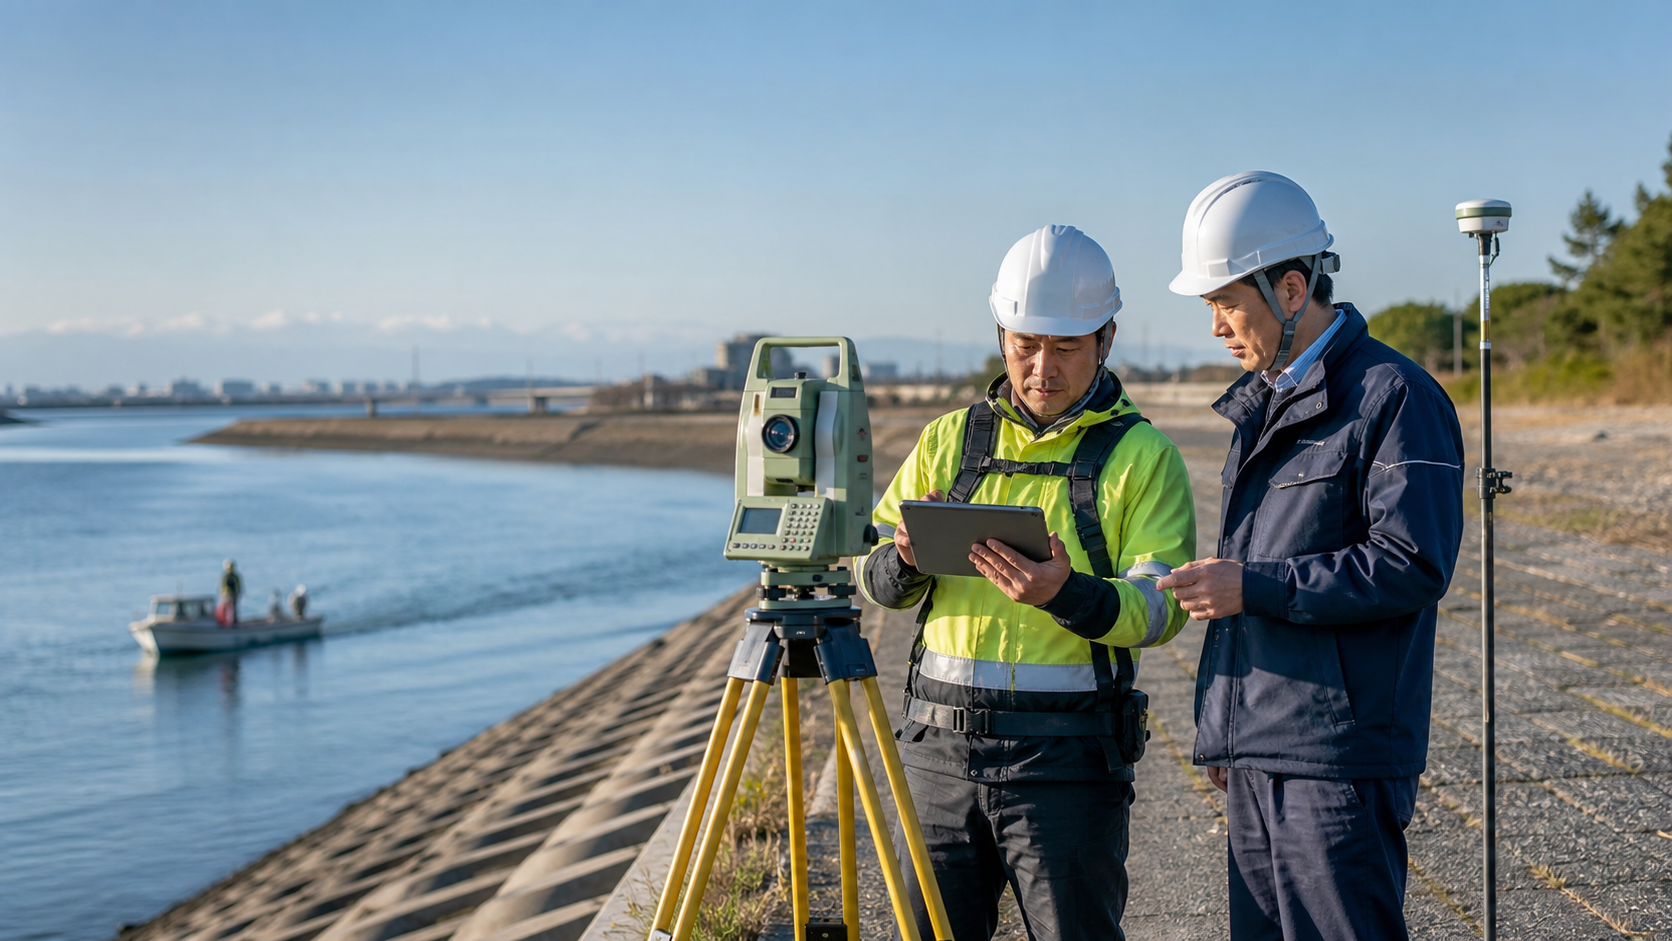
本稿の目的は、ニュース見出しを自社へ置き換えて成功を断定することではありません。 取引の公表事実を固定し、何が未開示かを示したうえで、法面計測を扱う事業者の譲渡株主・取得企業が調査、契約、100日業務統合へ使える問いに翻訳します。 専門資格、施工安全、発注者との関係、記録の再現性を、財務数値と同じ重さで扱います。
アイサンテクノロジーによる三和の買収で確認できた事実
確認済みの事実公表された当事者は、アイサンテクノロジー株式会社と株式会社三和です。 取引の骨格は、24,000株を取得し、2021年10月1日付で取得後持分比率100%の連結子会社とした株式取得です。 公表目的は、三和の営業力・技術力・測量知見を人材教育と製品・サービスへ生かし、三次元計測請負と高精度三次元地図整備で両社のシステム・技術情報を組み合わせることと整理できます。 下表は出典の記述を要約し、開示されていない財務数値、交渉経緯、成果を補っていません。
| No. | 論点 | 確認内容 | 根拠 |
|---|---|---|---|
| 1 | 決議・契約日 | 2021年5月14日に取締役会決議と株式譲渡契約締結 | アイサン決算短信 |
| 2 | 実行日 | 2021年10月1日に株式取得を完了 | アイサン完了開示 |
| 3 | 取得株式数 | 24,000株 | アイサン決算短信 |
| 4 | 取得後持分 | 100% | アイサン決算短信 |
| 5 | 取得価額 | 個人株主との守秘義務契約を理由に非公表 | アイサン決算短信 |
| 6 | 資金調達 | 自己資金 | アイサン決算短信 |
| 7 | 対象事業 | 土地・河川・海洋測量、調査設計、MMS三次元計測、ソフト開発・測量データ処理・地図調製等 | アイサン決算短信 |
| 8 | 対象資本金 | 12百万円 | アイサン決算短信 |
| 9 | 公表シナジー | 営業・技術・人材教育・製品サービス・三次元計測請負での連携 | アイサン決算短信 |
| 10 | 現行位置付け | 公式事業概要は三和を公共セグメントのグループ会社として掲示 | アイサン公式サイト |
表示ルール
「確認済み」「公表」「公式資料に記載」は出典で点検した内容です。 「本稿の分析」「同種案件では」「一般には」は本件の内部実施を示しません。 非公表の価額、顧客、配置、成立条件を架空の数字や物語で埋めません。
公表時系列で読むアイサンテクノロジーによる株式会社三和の全株式取得
| 時点 | 確認できる出来事 |
|---|---|
| 2021年5月14日 | 三和株式取得を決議し株式譲渡契約を締結 |
| 2021年10月1日 | 予定どおり株式取得を完了 |
| 2022年3月期第3四半期 | 2021年5月の発表時点で、同四半期から連結子会社となる見通しを示した |
| 2022年11月 | 決算説明会質疑録で三和がグループに加わった後のM&A方針に言及 |
| 2025年3月31日 | 国土地理院の作業規程の準則が改正され三次元点群測量等の基準が更新 |
| 2026年8月時点 | 公式事業概要は公共測量、3D点群処理、MMS、高精度三次元地図等を掲載 |
本稿の分析時系列は「発表された取引」と「後から確認できる展開」を分けるために使います。 後年の組織、制度、事業拡大が、取引時点ですべて約束されていたとは限りません。 後続資料は結果を追う証拠であり、取得時の条件を逆算する材料にはしません。
法面測量を抱える施工会社へ読み替える三つの視点
第一は、会社を「売上と設備」の箱ではなく、現場を安全に完成させる機能の束として見ることです。 法面計測を扱う事業者には、地形・地質の読み、施工班、職長、資格、機械、材料、協力先、元請手順、施工写真、出来形、災害対応が結び付いています。 一つでも切れれば、株式移転後に同じ測量品質を再現できません。
第二は、調査・測量・施工を別の産業として切り離しすぎないことです。 斜面の状態把握、設計条件、施工数量、出来形、維持点検は一つの時間軸にあります。 M&A参考事例一覧と併読し、技術資料が後工程の担当者へ渡る形式と責任者を確認します。
第三は、取得後効果を抽象語で終わらせないことです。 共同営業、人員支援、測量データ活用、採用、原価低減という仮説ごとに、取得前の基準、最初の実験、成功・中止の判定線を置きます。 事業承継における引継ぎの実務も参照し、業務統合率ではなく顧客価値、安全、測量品質、従業員負荷で進捗を測ります。
公開資料で確認できない事項
非公表または今回未確認次の項目は公表資料だけでは断定できません。 実案件ではNDA後の資料請求と専門家調査へ移し、公開記事では推測しません。
- 株式取得価額、評価倍率、株式価額調整、表明保証、補償の個別条件
- 三和の顧客別売上・利益、受注済み業務、地域別案件構成、資格者の個別情報
- MMS・三次元点群・ソフト開発が対象会社の売上に占める割合
- 買収後に共同開発した製品や具体的な案件数、原価低減額、クロスセル金額
- 三和の従業員に対する報酬、評価、配置、システム変更の個別内容
- 法面・砂防・災害調査に直接関係する案件比率や施工会社との連携実績
- 買収時に想定した業務統合計画と実績差の内部評価
非公表は問題の存在を示す言葉ではありません。 上場会社の開示範囲には重要性の判断があるため、顧客情報、個人情報、契約条件、技術資料の全てが公開されるわけではありません。 測量会社の譲受けで確かめるべきなのは「空欄を想像できるか」ではなく、「追加判断にどの証拠が必要か」です。
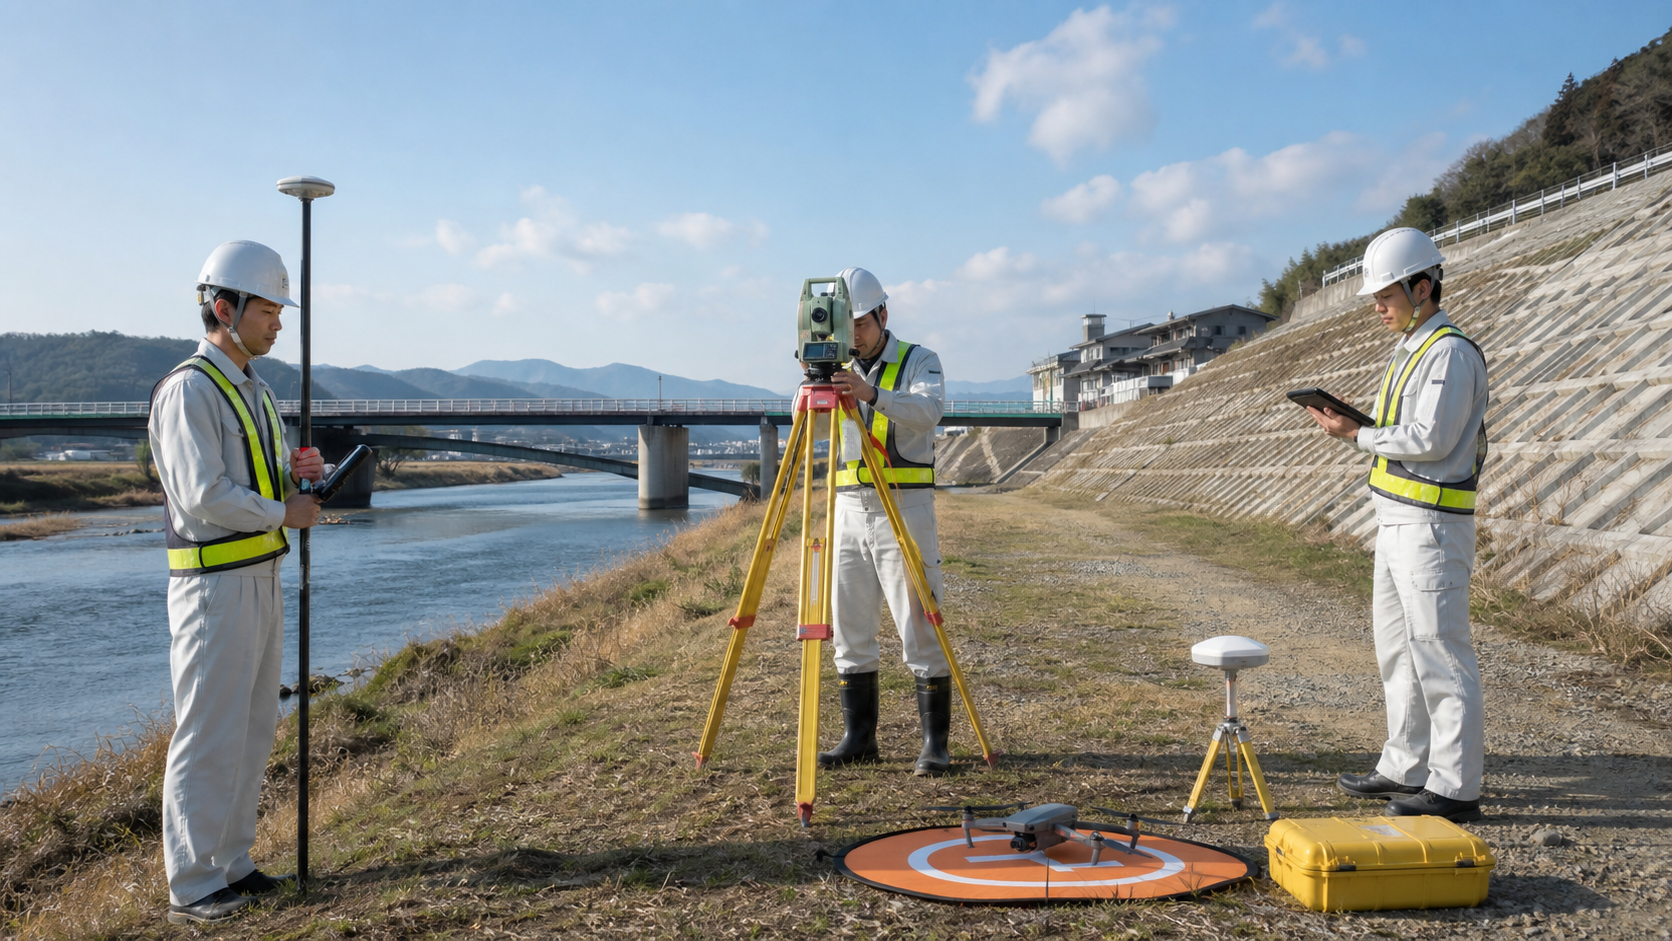
測量事業の企業価値と測量業務の継続を分ける評価フレーム
測量事業の企業価値の評価では、正常化利益、時価純資産、将来キャッシュフロー、類似会社・取引、運転資金、ネットデットを組み合わせます。 一方、測量業務の継続の判定では、顧客、資格、人員、安全、許認可、受注済み業務、測量機器、測量データ、協力先を見ます。 株式価額を説明する表と、初日に止めてはいけない業務の表を分けることで、重大な操業リスクを倍率の議論へ埋めません。
法面・土木会社の利益は年度末、災害、工種、完成時点で振れます。 直近三年から五年の測量案件台帳を共通定義へ直し、案件別の見積原価、仕様変更、未完了業務、成果保証、測量機器の更新を照合します。 測量事業の企業価値評価の解説も参照し、資格人数や受注済み業務を売上と二重計上しないようにします。
DDの指摘は、株式価額調整、前提条件、表明保証、補償、クロージング後の改善、撤退のどこへ反映するかを決めます。 軽微な記録不足を直ちに中止理由とせず、重大な安全・法令違反や顧客業務の停止を取得後へ先送りしないことが重要です。
アイサンテクノロジーによる三和の買収から設計する領域別DD
以下の29論点は、測量会社の承継における一般的な調査項目です。本件で実施された調査や統合成果を示すものではありません。 各論点を「質問、根拠、危険、測定指標、初動」の組で扱い、資料受領だけで完了とせず、現物、現地、ログ、第三者記録から再現してください。
1. 測量業登録と承継
確認する問い:株式取得後も法人の登録は残る一方、役員・営業所・技術者等の変更手続きを漏れなく行えるか。
注意点:株式取得なら何も変わらないと考え届出や資格要件を見落とすリスクを点検します。
2. 取得価額非公表
確認する問い:非公表をゼロや低額と解釈せず、公開記事で確認できる範囲と内部評価を分けられるか。
注意点:推測した株式価額から倍率や成否を断定するリスクを点検します。
3. 土地・河川・海洋測量
確認する問い:異なる現場環境、基準、許可、安全条件を一つの能力としてまとめすぎていないか。
注意点:測る対象の違いを無視して相互応援の即効性を過大評価するリスクを点検します。
4. 基準点と座標系
確認する問い:世界測地系、座標系、標高、基準点、変換履歴を案件ごとに固定しているか。
注意点:座標系の取り違えで全成果が位置ずれするリスクを点検します。
5. 三次元点群の取得
確認する問い:地上レーザ、UAV、MMS、写真測量を現場条件と必要精度に合わせて選べるか。
注意点:新しい測量機器を使うこと自体が目的になり必要精度を外すリスクを点検します。
6. MMS計測
確認する問い:走行速度、衛星受信、慣性計測、基準点、交通条件が精度に与える影響を管理できるか。
注意点:道路沿いで遮蔽物や交通規制により精度・網羅性が落ちるリスクを点検します。
7. 法面の点群化
確認する問い:急勾配、植生、吹付面、金網、湧水、陰影を含む斜面を欠測なく記録できるか。
注意点:見えない背面や植生を地表面と誤認し数量を誤るリスクを点検します。
8. 点群から断面・数量
確認する問い:ノイズ除去、地表抽出、TIN、断面位置、体積計算の設定を再現できるか。
注意点:担当者ごとの設定差で土量・吹付面積が変わるリスクを点検します。
9. 出来形管理
確認する問い:設計面と実測面の差をどの頻度・許容値で判定し、施工変更へ戻すか。
注意点:色付き図を作るだけで許容差と対応が決まらないリスクを点検します。
10. 経時変化と変位
確認する問い:異なる時期の測量を同じ基準へ合わせ、斜面変状と測定誤差を区別できるか。
注意点:位置合わせ誤差を崩壊兆候と誤認、または兆候を誤差として消すリスクを点検します。
11. 測量データ容量と保存
確認する問い:原データ、処理中間、成果、バックアップを分けて長期検索できるか。
注意点:大容量点群を個人PCへ分散し紛失・重複・改変を招くリスクを点検します。
12. ソフトウェアとライセンス
確認する問い:測量CAD、点群処理、GIS、変換ツールの契約名義、同時利用、保守、APIを把握しているか。
注意点:買収後の名義変更や業務統合で利用権が止まるリスクを点検します。
13. ファイル形式と相互運用
確認する問い:LAS、LAZ、LandXML、SIMA、DXF等の受渡し仕様を顧客・施工会社と合わせているか。
注意点:開けるが属性や座標が落ちる不完全な変換を見逃すリスクを点検します。
14. データ品質の照査
確認する問い:測量士の照査、機械的チェック、現地再確認をどの異常値で使い分けるか。
注意点:自動処理結果を正解とみなし局所的な異常を見逃すリスクを点検します。
15. 現場安全
確認する問い:道路、河川、海岸、急斜面、UAV飛行で異なる危険と中止条件を明確にしているか。
注意点:測量は短時間作業という思い込みで安全計画を省くリスクを点検します。
16. UAV運用
確認する問い:飛行許可、機体、操縦者、補助者、電波、第三者、測量データ管理を案件ごとに確認できるか。
注意点:許可・周辺環境・電池を軽視し事故や欠測を生むリスクを点検します。
17. 測量機器台帳と校正
確認する問い:GNSS、TS、レーザ、カメラ、IMU、UAVの校正・点検・貸出・修理を一元管理できるか。
注意点:精度不明の測量機器で取得した成果を後から検証できないリスクを点検します。
18. 測量士と技能継承
確認する問い:資格者の人数だけでなく観測計画、現場判断、処理、顧客説明まで担える人材を把握しているか。
注意点:一人のベテランに現場と成果照査が集中するリスクを点検します。
19. ソフト開発の知的資産
確認する問い:三和のソフト開発・測量データ処理ノウハウの権利、ソース、外注、保守責任を確認したか。
注意点:担当者退職や権利不明で改修できないリスクを点検します。
20. 顧客データと秘密保持
確認する問い:地図、境界、家屋、インフラ、映像に含まれる機密・個人情報を目的内で扱えるか。
注意点:グループ共有を理由に目的外利用や過剰公開を行うリスクを点検します。
21. 営業力の再現
確認する問い:三和の営業関係を担当者名ではなく顧客課題、提案、受注履歴、技術支援へ分解できるか。
注意点:キーパーソン退任で顧客接点が同時に失われるリスクを点検します。
22. 製品と現場の循環
確認する問い:現場測量で見つかった課題をソフトの仕様へ戻し、製品改善を顧客へ還元できるか。
注意点:一社の特殊運用を製品全体へ入れて複雑化するリスクを点検します。
23. 人材教育の相乗効果
確認する問い:公表された人材教育への活用を、研修受講ではなく現場能力の向上で測れるか。
注意点:研修時間だけ増え繁忙現場の負担になるリスクを点検します。
24. 原価低減の検証
確認する問い:両社のシステム・技術情報活用による原価低減を、再測・移動・外注・処理時間へ分解したか。
注意点:単価引下げを原価低減と呼び測量品質や人材を毀損するリスクを点検します。
25. 法面施工との受渡し
確認する問い:点群、断面、数量、変位、写真を施工計画と出来形管理へ使える形式で渡せるか。
注意点:高精度測量データを作っても施工現場が扱えず二重測量になるリスクを点検します。
26. 測量事業の企業価値評価
確認する問い:ソフト、顧客、資格者、測量機器、受注済み業務、測量データ資産を二重計上せず将来利益へ結び付けたか。
注意点:魅力的な技術用語へ過大なプレミアムを付けるリスクを点検します。
27. 最終契約
確認する問い:資格、成果瑕疵、知財、情報、外注、従業員、主要顧客を表明保証と前提条件へ反映したか。
注意点:一般的な契約雛形だけで測量成果の長期責任を扱えないリスクを点検します。
28. 100日PMI
確認する問い:測量成果の納期と測量品質を守りつつ、ID、会計、人事、ライセンス、開発を段階接続できるか。
注意点:初日にソフトやフォルダを変え過年度成果を参照できなくするリスクを点検します。
29. 買収後の効果測定
確認する問い:営業深耕、新規顧客、人材教育、製品改善、原価低減という公表目的を別々に測れるか。
注意点:売上成長だけでどの取得後効果が生じたか分からないリスクを点検します。
アイサンテクノロジーによる三和の買収の調査台帳29項目
長文を実務へ落とすため、前節を台帳へ縮約します。 実案件では「対象期間」「資料番号」「作成者」「現物照合日」「例外」「顧客影響」「株式価額・契約・PMIへの反映先」の列を加えます。
| No. | 領域 | 主な証拠 | 判定指標 | 最初の行動 |
|---|---|---|---|---|
| 1 | 測量業登録と承継 | 測量業者登録、変更届、役員、営業所、測量士、契約、行政照会 | 届出完了、登録更新、資格充足、行政照会、受注空白 | 実行日から逆算した変更届一覧を作る |
| 2 | 取得価額非公表 | 決算短信、株式譲渡契約、評価書、資金計画、DD報告、取締役会資料 | 評価レンジ、正常利益、運転資金、投資額、感応度 | 公開資料では非公表と明記し架空数値を置かない |
| 3 | 土地・河川・海洋測量 | 案件台帳、作業規程、許可、測量成果、安全、測量機器、資格、外注 | 案件別工数、再測、許可、事故、内製率、粗利 | 対象環境ごとの技能マップを作る |
| 4 | 基準点と座標系 | 作業計画、基準点成果、観測簿、座標設定、変換ログ、照査 | 閉合差、再測、変換差、照査指摘、修正工数 | 作業開始前に座標・標高・単位を二者確認する |
| 5 | 三次元点群の取得 | 測量機器仕様、飛行計画、走行計画、標定点、精度管理、原データ、天候 | 点密度、精度、欠測、再計測、処理時間、費用 | 要求成果から逆算して取得方法を選ぶ |
| 6 | MMS計測 | 走行ログ、GNSS、IMU、キャリブレーション、基準点、精度検証、映像 | 絶対精度、相対精度、欠測、再走行、補測、処理日数 | 代表区間で既知点との比較を行う |
| 7 | 法面の点群化 | 視準計画、スキャン位置、UAV画像、点群、断面、欠測図、現地写真 | 欠測率、断面差、再計測、除去処理、数量差 | 施工判断に必要な面を先に定義する |
| 8 | 点群から断面・数量 | 処理手順、ソフト版、パラメータ、原点、断面、検算、承認ログ | 検算差、処理時間、修正、数量差、承認 | 代表区間を別担当者が再処理する |
| 9 | 出来形管理 | 設計モデル、出来形、ヒートマップ、断面、写真、協議、是正記録 | 規格外、再施工、協議時間、承認、最終数量 | 判定値と責任者を施工計画へ記載する |
| 10 | 経時変化と変位 | 基準点、時系列点群、変位計、気象、補正、差分図、現地確認 | 整合誤差、変位量、再観測、警戒閾値、通知時間 | 不動点と精度限界を先に決める |
| 11 | 測量データ容量と保存 | 容量、ストレージ、命名、版、バックアップ、復元、保存期限、費用 | 保存量、重複、復元時間、検索、破損、費用 | 原本を不変領域へ保存し派生物へ版番号を付ける |
| 12 | ソフトウェアとライセンス | 契約、ライセンス、端末、保守、利用ログ、更新、外部連携、障害 | 利用率、更新費、停止、互換性、サポート時間 | 重要ソフトを初日前にベンダー確認する |
| 13 | ファイル形式と相互運用 | 成果仕様、変換表、サンプル、読込試験、属性、文字コード、単位 | 変換エラー、属性欠落、再提出、読込時間、単位差 | 双方向のサンプル読込を契約前に試す |
| 14 | データ品質の照査 | 精度管理表、観測簿、閉合、検定、照査、再測、例外承認 | 精度超過、再測、差戻し、照査時間、例外 | 自動検査と技術者判断を別欄で残す |
| 15 | 現場安全 | リスクアセスメント、許可、KY、天候、装備、誘導、事故、緊急連絡 | 事故、停止、許可違反、ヒヤリ、再計画、苦情 | 現場類型別の中止基準を標準化する |
| 16 | UAV運用 | 飛行計画、許可承認、機体登録、整備、操縦記録、保険、映像 | 飛行中止、再飛行、事故、欠測、許可日数、処理 | 地上手段を含む代替計画を持つ |
| 17 | 測量機器台帳と校正 | 測量機器台帳、校正、点検、貸出、修理、保険、ファームウェア、使用者 | 校正遵守、故障、紛失、再測、代替時間、稼働 | 現物・シリアル・証明書を照合する |
| 18 | 測量士と技能継承 | 資格、案件経歴、役割、教育、同行、照査、年齢、退職意向 | 代替可能、同行完了、照査差、資格取得、定着 | 重要工程を二人で再現して記録する |
| 19 | ソフト開発の知的資産 | ソース管理、著作権、外注契約、ライブラリ、脆弱性、仕様、保守 | 属人箇所、脆弱性、改修速度、外注依存、障害 | 権利と再現手順をリポジトリ単位で整理する |
| 20 | 顧客データと秘密保持 | 契約、分類、アクセス、暗号化、持出、共有、保存、削除、事故 | 特権ID、外部共有、削除遅延、事故、顧客照会 | 案件ごとに利用範囲を付ける |
| 21 | 営業力の再現 | 顧客台帳、提案、受注、失注、見積、技術同行、紹介、面談 | 再受注、提案成約、同行、引継ぎ、失注理由 | 技術者を含む複線の顧客関係を作る |
| 22 | 製品と現場の循環 | 要望台帳、開発計画、検証、リリース、利用ログ、問合せ、教育 | 採用要望、利用、処理短縮、不具合、顧客満足 | 複数案件で再現する要望だけを優先する |
| 23 | 人材教育の相乗効果 | 技能表、研修、OJT、演習、資格、実案件評価、再作業 | 独力完了、処理時間、照査差、資格、定着 | 代表作業を買収前後の同じ試験で比べる |
| 24 | 原価低減の検証 | 案件原価、工数、測量機器、外注、移動、再測、処理ログ、測量品質 | 一件当たり工数、再測、内製率、外注費、粗利 | 同類案件を同じ範囲で比較する |
| 25 | 法面施工との受渡し | 設計図、施工計画、測量データ仕様、現地座標、出来形、変更協議、検査 | 再測、測量データ利用、数量差、協議、手戻り、検査 | 施工担当者と受渡しサンプルを事前確認する |
| 26 | 測量事業の企業価値評価 | 財務、案件、契約、資格、測量機器、知財、測量データ、運転資金、税務 | 正常利益、再受注、更新投資、人材定着、感応度 | 資産価値と収益価値の重複を除く |
| 27 | 最終契約 | 株式譲渡契約、開示資料、補償、保険、同意、紛争、未納品案件 | 未解決、補償上限、期間、保険、同意、請求 | DD指摘ごとに契約上の処置を決める |
| 28 | 100日PMI | 業務統合方針、初日表、顧客連絡、ID、給与、会計、開発、測量品質KPI | 納期、再測、障害、離職、問合せ、処理時間 | 現場必須システムは検証完了まで並行運用する |
| 29 | 買収後の効果測定 | 取得時計画、顧客、案件、研修、開発、原価、測量品質、従業員調査 | 既存深耕、新規受注、技能、処理短縮、粗利、定着 | 目的ごとに基準値・責任者・期限を置く |
測量事業の企業価値評価で架空の倍率を置かない
一般的な評価実務非上場会社では、時価純資産、正常化した利益、将来キャッシュフロー、類似上場会社、類似取引などを案件に応じて使います。 三和のような測量会社を公表売上の一律倍率だけで測ると、業務採算、測量士、機器更新、再測、運転資金、顧客偏在、純有利子負債を説明できません。
正常化では、オーナー関連費用や一過性損益を機械的に足し戻しません。 譲渡後も必要な営業、現場管理、安全、測量品質、測量機器保全、IT、人事、資格維持の費用を残します。 取得企業固有の共同購買や顧客紹介は、実現費用、時期、失敗確率を別の感応度として扱います。
本件の取得価額は非公表です。他案件の公表価額も、別の法面計測を扱う事業者へそのまま当てはめられません。 価額が非公表なら推定値を確認事実のように示さず、仮定を明示した幅で説明します。 譲渡株主と取得企業は、株式価額の違いより前提の違いを比較してください。
測量会社の最終契約と実行条件
最終契約には対象、対価、支払、株式価額調整、前提条件、表明保証、誓約、補償、解除、競業、秘密保持、紛争解決を記します。 測量DDで確認した資格、登録、成果瑕疵、施工保証、事故、個人情報、知財、再委託、未完了業務は、一般条項へ丸めず個別に処理します。
中小企業庁の中小M&Aガイドライン第3版は、支援機関の業務、手数料、利益相反、取得企業調査、経営者保証、最終契約等の留意点を扱います。 当サイトのM&Aガイドライン解説も確認し、譲渡株主は仲介・FA契約の範囲と費用、保証解除や担保変更を金融機関と早期に協議します。 取得企業も支払能力、取得後の運転資金、PMI予算を投資判断へ含めます。
クロージングは署名と送金だけではありません。 株主・役員・銀行権限に加え、顧客窓口、入札、配置技術者、進行現場、作業停止条件、給与、外注支払、測量機器、システムID、成果品、緊急連絡を同じ基準時点で確認します。 重大未了があれば延期、留保、条件変更、暫定運用を記録します。
アイサンテクノロジーによる三和の買収を参考にした100日計画
PMIは、取得企業の標準を短期間で押し込む作業ではありません。 初日は顧客、従業員、安全、納品、請求を守り、30日までに事実を確認し、60日までに取得後効果を小さく試し、100日で取得仮説を更新します。 各行へ責任者、予算、顧客影響、完了証拠を加えてください。
| No. | 期限 | 実行内容 | 主眼 |
|---|---|---|---|
| 1 | 契約前30日 | 継続案件、重要顧客、従業員、資格、許認可、資金、システムの初日必須条件を固定する | 測量業務の継続と信頼保全 |
| 2 | 契約前14日 | 権限、緊急連絡、顧客説明、給与、支払、成果品、バックアップを机上と実機でリハーサルする | 測量業務の継続と信頼保全 |
| 3 | 前営業日 | 受注済み業務、未成、未請求、測量機器、ID、重大事故、苦情、キーパーソンの基準時点を保存する | 測量業務の継続と信頼保全 |
| 4 | 初日 | 会社の継続、顧客窓口、雇用、安全、納品、請求に変更があるかを関係者へ過不足なく伝える | 測量業務の継続と信頼保全 |
| 5 | 3日以内 | アクセス権、銀行権限、緊急案件、納期、作業停止条件、退職者権限を点検する | 測量業務の継続と信頼保全 |
| 6 | 10日以内 | 取得前資料と現場実績の差を責任者別に登録し、重大度と期限を付ける | 取得後効果の反証可能な検証 |
| 7 | 30日以内 | 主要案件を受注から回収まで往査し、測量品質・安全・採算・測量データの基準値を確定する | 取得後効果の反証可能な検証 |
| 8 | 45日以内 | 共同営業、人員支援、教育、測量データ連携等の取得後効果を一つの小規模案件で試す | 取得後効果の反証可能な検証 |
| 9 | 60日以内 | 改善と悪化を同じKPIで比較し、拡大・保留・中止を判定する | 取得後効果の反証可能な検証 |
| 10 | 75日以内 | 人事、会計、IT、ブランド、購買の業務統合案を顧客影響と必要費用で再評価する | 取得後効果の反証可能な検証 |
| 11 | 100日以内 | 投資仮説、のれん・株式価額の前提、顧客価値、従業員負荷を取締役会へ報告する | 取得後効果の反証可能な検証 |
| 12 | 四半期後 | 取得前基準との差を監査し、次の投資、是正、業務統合しない領域を決定する | 取得後効果の反証可能な検証 |
避けたい12の失敗
| No. | 失敗 | 修正方法 |
|---|---|---|
| 1 | 株式取得なら何も変わらないと考え届出や資格要件を見落とす | 実行日から逆算した変更届一覧を作る。その後、届出完了、登録更新、資格充足、行政照会、受注空白を同じ定義で追跡します。 |
| 2 | 推測した株式価額から倍率や成否を断定する | 公開資料では非公表と明記し架空数値を置かない。その後、評価レンジ、正常利益、運転資金、投資額、感応度を同じ定義で追跡します。 |
| 3 | 測る対象の違いを無視して相互応援の即効性を過大評価する | 対象環境ごとの技能マップを作る。その後、案件別工数、再測、許可、事故、内製率、粗利を同じ定義で追跡します。 |
| 4 | 座標系の取り違えで全成果が位置ずれする | 作業開始前に座標・標高・単位を二者確認する。その後、閉合差、再測、変換差、照査指摘、修正工数を同じ定義で追跡します。 |
| 5 | 新しい測量機器を使うこと自体が目的になり必要精度を外す | 要求成果から逆算して取得方法を選ぶ。その後、点密度、精度、欠測、再計測、処理時間、費用を同じ定義で追跡します。 |
| 6 | 道路沿いで遮蔽物や交通規制により精度・網羅性が落ちる | 代表区間で既知点との比較を行う。その後、絶対精度、相対精度、欠測、再走行、補測、処理日数を同じ定義で追跡します。 |
| 7 | 見えない背面や植生を地表面と誤認し数量を誤る | 施工判断に必要な面を先に定義する。その後、欠測率、断面差、再計測、除去処理、数量差を同じ定義で追跡します。 |
| 8 | 担当者ごとの設定差で土量・吹付面積が変わる | 代表区間を別担当者が再処理する。その後、検算差、処理時間、修正、数量差、承認を同じ定義で追跡します。 |
| 9 | 色付き図を作るだけで許容差と対応が決まらない | 判定値と責任者を施工計画へ記載する。その後、規格外、再施工、協議時間、承認、最終数量を同じ定義で追跡します。 |
| 10 | 位置合わせ誤差を崩壊兆候と誤認、または兆候を誤差として消す | 不動点と精度限界を先に決める。その後、整合誤差、変位量、再観測、警戒閾値、通知時間を同じ定義で追跡します。 |
| 11 | 大容量点群を個人PCへ分散し紛失・重複・改変を招く | 原本を不変領域へ保存し派生物へ版番号を付ける。その後、保存量、重複、復元時間、検索、破損、費用を同じ定義で追跡します。 |
| 12 | 買収後の名義変更や業務統合で利用権が止まる | 重要ソフトを初日前にベンダー確認する。その後、利用率、更新費、停止、互換性、サポート時間を同じ定義で追跡します。 |
譲渡側株主が準備する資料と説明
譲渡側株主は、三年から五年の決算書だけでなく、案件別売上・粗利、受注済み業務、未成工事、顧客・発注者、資格者、許認可、測量機器、協力先、安全、測量品質、苦情、保険、測量データ、システムを基準日付きで整理します。 匿名段階では名称を伏せても、地域、工種、集中度、継続年数、要件を示せます。
強みは「技術力」「地域密着」「DX」とだけ書かず、第三者が再現できる証拠へ変えます。 M&Aコラム一覧も参照し、通常案件だけでなく、災害、設計変更、担当者不在、測量機器故障時の処理も示してください。 測量手順の属人性を覆うより、どこにあり、誰へ、何カ月で移せるかを説明する方が不確実性を下げます。
後から作った台帳は作成日と作成方法を明記します。 過去から運用していた記録のように見せず、差異、暫定措置、恒久対応を分けます。 測量会社の株式条件を有利に見せるため事故、未回収、不採算、退職意向を省けば、契約違反や信頼毀損へつながります。
取得企業側が投資判断前に準備すること
取得企業側は「規模拡大」「販路拡大」「DX」といった一行目的を、顧客、工種、地域、技術、人材、設備、測量データのどこへ価値を足すかに分解します。 仮説ごとに反証条件を置き、想定が崩れた場合の株式価額、契約、業務統合計画を決めます。
調査チームには財務・法務だけでなく、施工、調査、測量、安全、測量品質、測量機器、IT、人事、入札、労務の担当者を入れます。 測量DDは質問票だけで終えず、代表案件を受注から回収・保存まで追跡し、現地記録、業務台帳、会計、顧客説明が一致するか往査します。
投資判断時点でPMI責任者と必要予算を確保します。 買収後に担当者を探すと、顧客説明、従業員面談、権限、未成、ID、資格届出が遅れます。 業務統合しない領域にも、残す理由、監視指標、再評価日を設定してください。
よくある質問
三和の取得価額が非公表でも推定してよいですか
公表資料だけから三和の取得価額や個別契約を逆算すべきではありません。非公表と明示し、一般的な評価方法は仮定を開示した感応度として扱います。
法面測量を抱える施工会社にも同じ取得後効果が出ますか
自動的には出ません。地域、工種、資格、発注者、測量機器、班編成、データ品質を確認し、小規模案件で再現性を試してから判断します。
アイサンのような株式取得後、測量業登録はそのままですか
三和のような対象法人は残りますが、役員・営業所・技術者等の変更届や契約上の通知が必要となる場合があります。個別に行政・専門家へ確認してください。
測量技術者は取得後すぐ別会社の案件を担当できますか
雇用関係、資格、測量業登録、契約条件、情報利用権、発注者要件を個別に確認する必要があり、人数だけでは配置可能か判断できません。
測量会社DDで最優先に見るものは何ですか
顧客業務を止める要因、安全・法令違反、測量士等の継続、重要案件の採算、成果データの再現性を優先します。
非公表事項が多いことは問題の兆候ですか
いいえ。契約条件、顧客情報、個人情報などが公開されないのは通常です。分からない事項を推測せず、実案件ではNDA後に確認します。
測量事業の企業価値は売上倍率だけで計算できますか
できません。正常利益、受注済み業務、資格者、更新投資、運転資金、ネットデット、偶発債務、取得後効果の費用と確度を組み合わせます。
PMIはシステムと社名を早く統一すれば成功ですか
統一率は目的ではありません。顧客、従業員、安全、測量品質を守り、取得目的が検証できることが成功条件です。
記事の内容だけで個別案件を判断できますか
できません。本記事は公開資料による教育目的の分析です。法務、税務、会計、労務、許認可、技術判断は最新の公表資料を基に専門家へ確認してください。
一次資料・公的資料・参照資料
- アイサンテクノロジー「株式会社三和の株式の取得(子会社化)に関するお知らせ」(2021年5月14日・公式PDF) — 取締役会決議・契約日、24,000株・議決権100%、取得価額が守秘義務により非公表であることを確認
- アイサンテクノロジーによる取得完了の発表(2021年10月1日・PR TIMES) — 当事会社の発表により実行済みであることを確認
- アイサンテクノロジー株式会社「株式会社三和の株式の取得(子会社化)に関するお知らせ」 — 取得理由、対象事業、取得株式数、取得後持分、非公表価額、実行予定日、自己資金を確認
- アイサンテクノロジー株式会社「株式会社三和の株式の取得(子会社化)完了に関するお知らせ」 — 2021年10月1日の取得完了と連結子会社化を確認
- アイサンテクノロジー株式会社「2023年3月期第2四半期決算説明会 質疑録」 — 2022年11月16日の質疑で、三和のグループ参画と今後のM&A方針への言及を確認
- アイサンテクノロジー株式会社「事業概要」 — 公共セグメント、三和の現在の位置付け、3D点群・測量CAD・公共測量等を確認
- 国土地理院「公共測量」 — 公共測量、新技術マニュアル、三次元点群等の現行案内を一般論として参照
- 国土地理院「作業規程の準則の新旧対照表」 — 三次元点群測量を含む公共測量の作業規程更新を一般論として参照
- e-Gov法令検索「測量法」 — 基本測量・公共測量・測量業者等に関する法令原典
- 中小企業庁「中小M&Aガイドライン(第3版)」 — 支援機関の説明責任、測量事業の企業価値評価、DD、最終契約、経営者保証等の一般原則を確認
- 中小企業庁「PMIを実施する」 — M&A後の現状把握、業務統合方針、アクションプラン、進捗管理に関する公的資料
- e-Gov法令検索「建設業法」 — 建設業許可、施工体制、技術者等に関する現行法令の原典
- e-Gov法令検索「会社法」 — 株式取得、株主、持株会社、組織再編等を確認する法令原典
- MARR Online「三和の株式取得に関するM&A速報」 — 株式取得に関するニュースの参照先
出典の使い分け
当事会社資料は取引の当事者、日付、手法、公表目的、開示数値を確認するために使いました。 公的資料は三和での個別実施を示すものではなく、建設、測量、点検、PMIの一般制度を説明する根拠です。 MARR Onlineは、三和取得の案件名、掲載日、掲載先を突き合わせるために参照しました。
まとめ
アイサンテクノロジーによる三和の買収から学ぶべきなのは、会社名を自社へ置き換えた成功物語ではありません。 公開事実を時点別に固定し、非公表を推測せず、顧客、現場、資格、人材、安全、測量品質、測量データ、財務、契約の問いへ変えることです。
譲渡側株主は、強みと例外を証拠で説明できるほど取得企業の不確実性を下げられます。 取得企業側は、取得後効果を買収後の宿題にせず、基準値、反証条件、初日ゲート、100日計画、必要予算まで投資判断へ含めます。 アイサンテクノロジーによる三和の買収の分析で二つが結び付けば、株式・持株会社の変更と、地域を守る施工・調査・測量能力の継続を同時に目指せます。
ご利用上の注意
本記事は公開資料を基にした教育目的の事例分析です。 個別案件の株式価額、成立、法務、税務、会計、労務、許認可、技術、安全を保証するものではありません。 実際の取引では最新の公表資料を確認し、各分野の専門家へ相談してください。
法面工事会社の承継を相談する
売却を決める前の情報整理からご相談いただけます。
当センターが譲渡企業様に請求する相談料・着手金・中間金・月額費・成功報酬は0円です。弁護士・税理士等の専門家費用、登記・税金などの第三者費用は別途必要となる場合があります。



コメント